





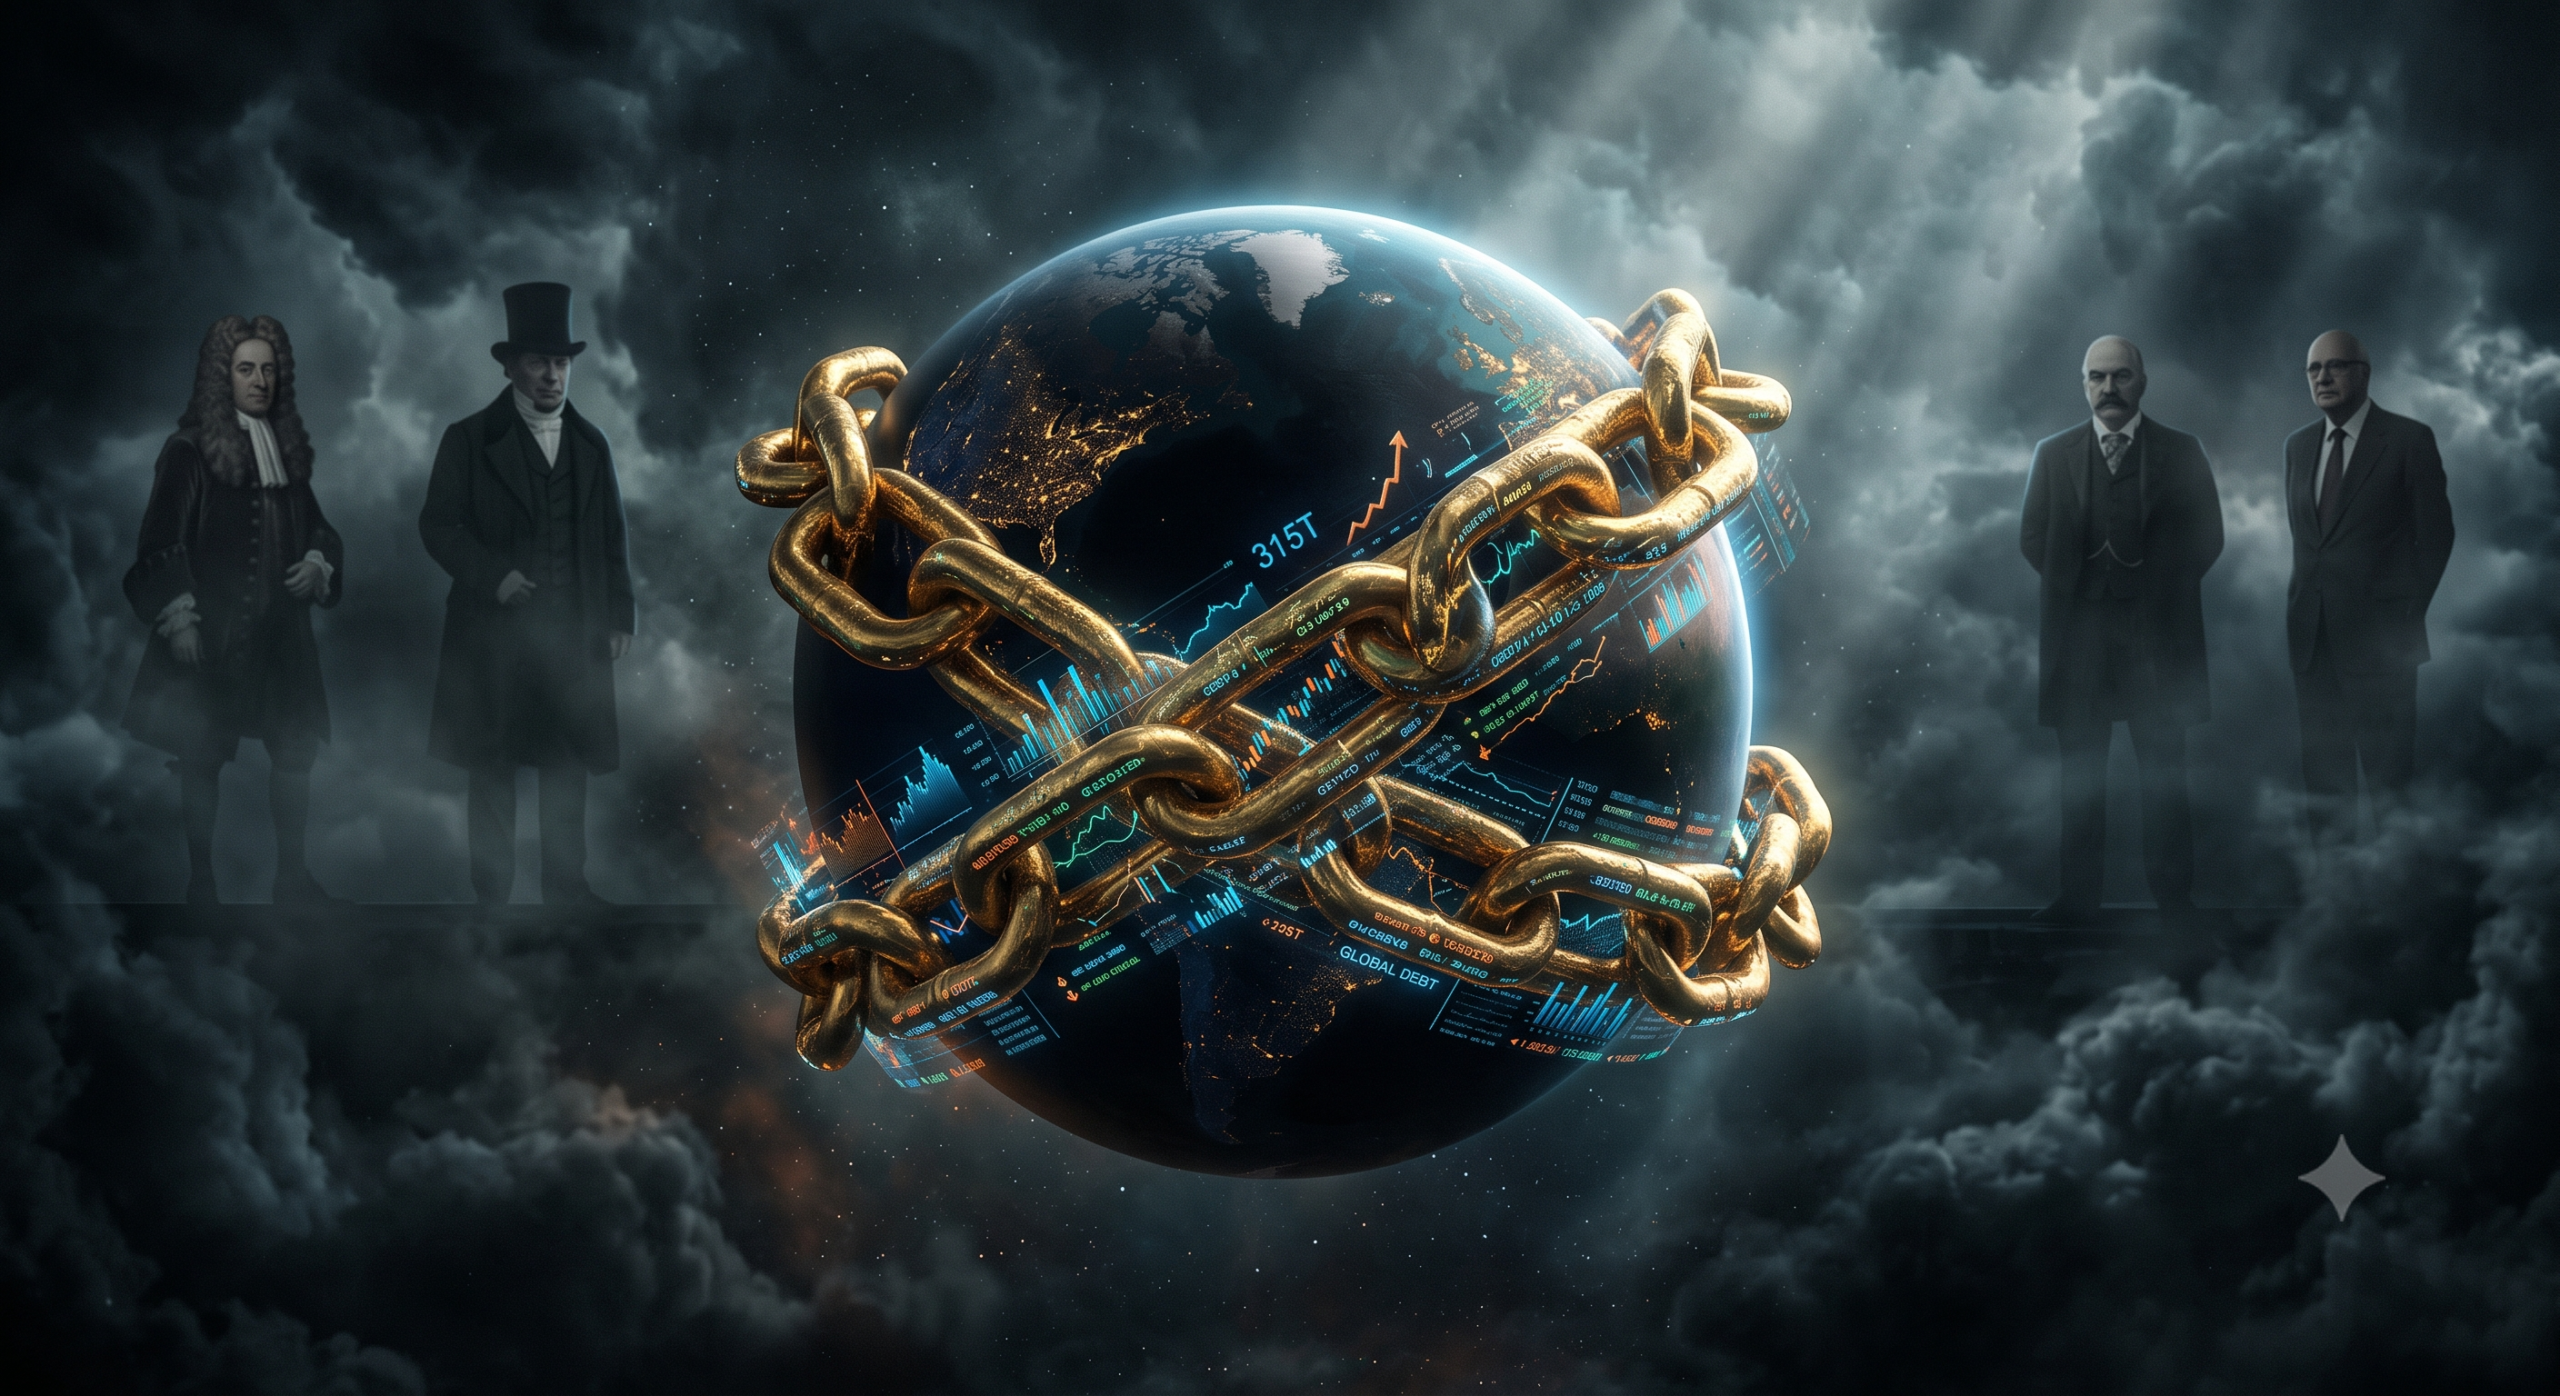
পৃথিবীর প্রতিটি দেশ ঋণে জর্জরিত। যুক্তরাষ্ট্রের কাছে ৩৮ ট্রিলিয়ন ডলার ঋণ। জাপানের ৯ ট্রিলিয়ন। আর গোটা গ্রহের মোট ঋণ ৩১৫ ট্রিলিয়ন ডলার — যা বৈশ্বিক অর্থনীতির প্রায় তিন গুণ।
কিন্তু এখানেই সেই বিভ্রান্তিকর প্যারাডক্স, যেটা আপনাকে আতঙ্কিত করা উচিত।
সবাই যদি ঋণী হয়, তাহলে এই টাকার প্রকৃত মালিক কে?
উত্তরটা আপনি যেভাবে ভাবছেন, সেভাবে নয়।
কারণ আপনি যখন পাওনাদারদের শৃঙ্খল অনুসরণ করবেন — কে আসলে এই ঋণের মালিক তা খুঁজে বের করতে গেলে — আপনি এক ভয়ংকর সত্য আবিষ্কার করবেন। বিশ্ব আসলে কারও কাছে নয়, বিশ্ব নিজেই নিজের কাছে ঋণী। কিন্তু চারজন মানুষ, তিন শতাব্দী ধরে চারজন ব্যাংকার, ইচ্ছে করেই এমনটা নকশা করে গেছেন। তাঁরা এমন এক ব্যবস্থা বানিয়েছেন যেখানে ঋণ কখনো শোধ করা যায় না, সরকার চিরকাল ধার নেয়, সুদ চিরকাল ওপরের দিকে বইতে থাকে — আর যে মানুষগুলো এই ফাঁদ ডিজাইন করেছেন, তাঁরাই লাভ করেন প্রতিটি কিস্তিতে, প্রতিটি সংকটে, প্রতিটি বেইলআউটে।
এটা কোনো ষড়যন্ত্র তত্ত্ব নয়। এটা লিপিবদ্ধ ইতিহাস। বৈঠকগুলো হয়েছে, চুক্তিগুলো আছে, ব্যবস্থার কাঠামোগুলো সরকারি নথিতে লেখা আছে।
আর একবার বুঝলে এই ব্যবস্থা কীভাবে তৈরি হলো, আপনি বুঝবেন কেন ৩৮ ট্রিলিয়ন ডলার কোনো “সমস্যা” নয়। সেটা হলো ব্যবস্থাটি ঠিক যেভাবে নকশা করা হয়েছে, সেভাবেই কাজ করছে। চলুন দেখি সেই চার স্থপতিকে — সেই চার মুহূর্তকে — যখন ঋণের ফাঁদ তৈরি হয়েছিল, আর কেন পৃথিবীর প্রতিটি সরকার আজ এর ভেতরে আটকা পড়েছে, কোনো বের হওয়ার পথ ছাড়াই।
স্থপতি ১: উইলিয়াম প্যাটারসন — যিনি ঋণকে চিরস্থায়ী করলেন (১৬৯৪)
১৬৯৪ সালের আগে রাজারা পুরোনো পদ্ধতিতে ঋণ নিতেন। তাঁরা ব্যবসায়ী বা অভিজাতদের কাছে যেতেন, সুদসহ ফেরত দেওয়ার প্রতিশ্রুতি দিতেন, আর দিতে না পারলে খেলাপি হয়ে যেতেন। পাওনাদাররা টাকা হারাতেন, রাজারা অন্য কারও কাছে ঋণ নিতেন। ঝুঁকিপূর্ণ ছিল, কিন্তু ব্যবস্থাটা ছিল নিয়ন্ত্রিত। ঋণ ছিল সাময়িক — হয় শোধ হতো, নয়তো খেলাপি হয়ে ব্যবস্থা পরিষ্কার হয়ে যেত। উইলিয়াম প্যাটারসন সবকিছু বদলে দিলেন।
তিনি ছিলেন এক স্কটিশ ব্যবসায়ী ও আর্থিক কারসাজি-মাস্টার, যিনি ধনী হওয়ার বহু চেষ্টায় বারবার ব্যর্থ হয়েছেন। ১৬৯১ সালে তাঁর মাথায় এলো এমন এক আইডিয়া, যা সভ্যতার গতিপথই বদলে দেবে। ইংল্যান্ড তখন ফ্রান্সের সাথে যুদ্ধে। রাজা উইলিয়াম তৃতীয়ের অর্থের ভীষণ দরকার। রাজকোষ ফাঁকা, কর-রাজস্ব যুদ্ধের খরচ জোগাতে পারছে না, আর ঐতিহ্যবাহী ঋণদাতারা নতুন ঋণ দিতে অস্বীকৃতি জানাচ্ছে — কারণ ইংল্যান্ড আগেও খেলাপি হয়েছিল।
প্যাটারসন রাজার কাছে এলেন এক প্রস্তাব নিয়ে। তিনি ধনী ব্যবসায়ীদের একটি দল গঠন করে সরকারকে ১২ লাখ পাউন্ড ঋণ দেবেন — আজকের হিসাবে প্রায় ৩০ কোটি ডলার, বিশাল অঙ্ক। কিন্তু এখানেই আসল উদ্ভাবন। এই ঋণ কখনো শোধ করা হবে না। বরং সরকার চিরকাল সুদ দেবে — বার্ষিক ৮ শতাংশ।
আর এই ব্যবস্থা পরিচালনার জন্য প্যাটারসন প্রস্তাব দিলেন এক নতুন প্রতিষ্ঠান তৈরির — ব্যাংক অব ইংল্যান্ড।
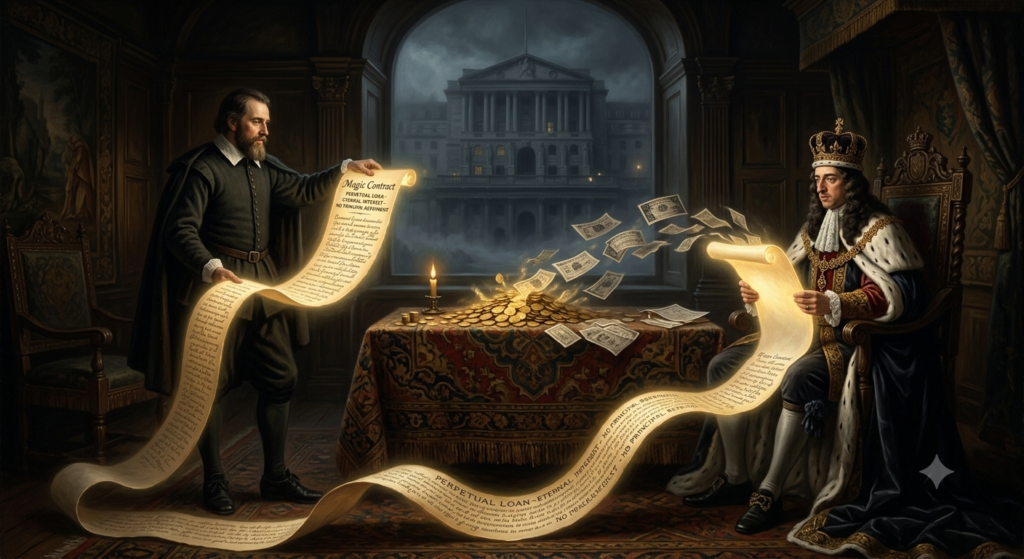
ব্যবস্থাটা ছিল বিপ্লবী
- ব্যবসায়ী ঋণদাতারা তাঁদের সোনা দেবেন ব্যাংক অব ইংল্যান্ডকে।
- ব্যাংক সেটা সরকারকে ধার দেবে।
- সরকার কর-রাজস্ব থেকে বার্ষিক সুদ দেবে।
- আর ব্যাংক সেই সুদ পৌঁছে দেবে ব্যবসায়ীদের কাছে।
কিন্তু আসল খেলাটা হলো — সরকার মূল অর্থ কখনো শোধ করবে না। কখনোই না। ঋণটা স্থায়ী।
ব্যবসায়ীরা কেন এতে রাজি হলেন? কারণ সুদের অর্থ সংসদ কর্তৃক নিশ্চিত ছিল, সরকারের কর-আদায়ের ক্ষমতার ওপর ভিত্তি করে। যতদিন ইংল্যান্ড নাগরিকদের ওপর কর বসাতে পারবে, ততদিন সুদ বইতেই থাকবে। আর ঋণদাতারা সোনার বিনিময়ে যে ব্যাংকনোট পেলেন, তা লেনদেনযোগ্য ছিল। সেগুলো টাকার মতোই চলত — বরং টাকার চেয়েও ভালো, কারণ সেগুলো সুদ আয় করত।
১৬৯৪ সালে সংসদ প্যাটারসনের পরিকল্পনা অনুমোদন করল। ব্যাংক অব ইংল্যান্ডের সনদ হলো। ব্যবসায়ীরা সোনা দিলেন। সরকার পেল যুদ্ধের তহবিল। আর ইতিহাসে প্রথমবারের মতো জাতীয় ঋণ স্থায়ী হলো — কোনো সমস্যা নয়, বরং ব্যবস্থারই একটি “ফিচার”।
কেন এটা ব্যাংকারদের জন্য এত অসাধারণ ছিল
সরকার ১২ লাখ পাউন্ডের ওপর বার্ষিক ৮ শতাংশ সুদ দিল। অর্থাৎ বছরে ৯৬ হাজার পাউন্ড — চিরকালের জন্য। ব্যবসায়ীরা কার্যত সরকারের কাছ থেকে এক অ্যানুইটি (বৃত্তি) কিনে নিলেন। যতদিন ইংল্যান্ড থাকবে, যতদিন কর আদায় করতে পারবে, ততদিন টাকা বইতে থাকবে। আর সোনা ফেরত চাইলে ব্যাংকনোট বিক্রি করে দিলেই চলবে। ঋণ হস্তান্তরযোগ্য, কিন্তু কখনো শোধযোগ্য নয়।
কিন্তু প্যাটারসনের আসল প্রতিভা প্রকাশ পেল এর পরের ধাপে। ব্যাংক অব ইংল্যান্ডকে দেওয়া হলো সরকারি ঋণের জামানতে ব্যাংকনোট ছাপানোর অধিকার। তাঁরা ঋণের সমমূল্যের কাগজি টাকা ছাপাতে পারতেন। এভাবে ঋণ থেকে টাকা তৈরি হলো। সরকারের আইওইউ (প্রতিশ্রুতি-পত্র) হয়ে গেল মুদ্রা। আর সরকার যত বেশি ধার করবে, তত বেশি টাকা তৈরি করা যাবে।
এটাই হলো টেমপ্লেট: সরকার ধার নেয়, মূল কখনো শোধ করে না, চিরকাল সুদ দেয় — আর ঋণ নিজেই মুদ্রা হয়ে যায়।
ব্যাংকার হলে এটা অসাধারণ। কিন্তু করদাতা হলে বিপর্যয়। কারণ আপনি এমন ঋণের সুদ দিচ্ছেন, যা কখনোই শেষ হবে না। পঞ্চাশ বছরের মধ্যে ইউরোপের প্রতিটি বড় শক্তি এই মডেল কপি করল। ফ্রান্স বানাল ব্যাংক জেনারেল। নেদারল্যান্ডসের ব্যাংকিং আগে থেকেই উন্নত ছিল, তবে তারা সরকারি ঋণ-ইস্যুকে আনুষ্ঠানিক রূপ দিল। আর ১৭৯০ সালে সদ্য স্বাধীন যুক্তরাষ্ট্রও একই ব্যবস্থা গ্রহণ করল — আলেকজান্ডার হ্যামিলটন স্পষ্টভাবে আমেরিকার আর্থিক ব্যবস্থাকে ব্যাংক অব ইংল্যান্ডের আদলে সাজিয়েছিলেন। স্থায়ী ঋণ, কর থেকে সুদ, বন্ড মুদ্রা হিসেবে লেনদেন।
প্যাটারসন ১৭১৯ সালে মারা যান — ব্যাংক অব ইংল্যান্ড বানিয়েও বিশেষ ধনী ছিলেন না। কিন্তু তাঁর বানানো ব্যবস্থা ৩৩১ বছর পরেও টিকে আছে। ব্যাংক অব ইংল্যান্ড এখনো আছে। ব্রিটিশ সরকারি ঋণ কখনো শোধ হয়নি — রিফাইন্যান্স হয়েছে, রোলওভার হয়েছে, বেড়েছে — কিন্তু কখনো মুছে যায়নি। ঋণের ফাঁদ পাতা হয়েছিল ১৬৯৪ সালে, আর তারপর থেকে প্রতিটি সরকার নিজের ইচ্ছেতেই এর ভেতরে ঢুকেছে।
স্থপতি ২: নাথান রথচাইল্ড — যিনি ঋণকে বৈশ্বিক করলেন (১৮১৫)
১৮০০-এর দশকের শুরুর দিকে ইউরোপের সরকারগুলো ঋণকে বুকভরে আলিঙ্গন করেছিল। যুদ্ধের জন্য, অবকাঠামোর জন্য, পরিচালন খরচের জন্য ধার করত। কিন্তু কোনো সংগঠিত বাজার ছিল না। প্রতিটি ঋণ আলাদাভাবে দর-কষাকষি হতো, সুদের হার অস্থিরভাবে ওঠানামা করত, আর অংশ নিতে পারত শুধু সবচেয়ে ধনী ব্যবসায়ীরা। নাথান রথচাইল্ড সেটাই বদলে দিলেন — তিনি সার্বভৌম ঋণকে শিল্পায়িত করলেন।
রথচাইল্ড পরিবার ফ্রাঙ্কফুর্টে মুদ্রা-বিনিময়কারী ও ব্যবসায়ী হিসেবে শুরু করেছিল। ১৮০০ সাল নাগাদ পাঁচ রথচাইল্ড ভাই ইউরোপের পাঁচ বড় শহরে ব্যাংকিং হাউস স্থাপন করলেন — লন্ডন, প্যারিস, ফ্রাঙ্কফুর্ট, ভিয়েনা, নেপলস। এই নেটওয়ার্ক ছিল অভূতপূর্ব। তাঁরা সীমান্ত পেরিয়ে সবার চেয়ে দ্রুত অর্থ সরাতে পারতেন, আর সেটাই তাঁরা ব্যবহার করলেন সার্বভৌম ঋণ-ইস্যুতে আধিপত্য বিস্তারে।
লন্ডনের নাথান রথচাইল্ড ছিলেন কৌশলগত প্রতিভা। নেপোলিয়নিক যুদ্ধের সময় নাথান ব্রিটেনের জন্য ঋণের ব্যবস্থা করলেন। কিন্তু তাঁর আসল উদ্ভাবন ছিল ঋণ সাজানোর পদ্ধতি। সরাসরি সরকারকে ধার দেওয়ার বদলে তিনি সরকারি বন্ড ডিসকাউন্টে কিনে, প্রিমিয়ামে বিনিয়োগকারীদের কাছে বিক্রি করলেন। তিনি তৈরি করলেন সেকেন্ডারি মার্কেট। সরকারের টাকা দরকার — রথচাইল্ড সঙ্গে সঙ্গে দিলেন। তারপর বন্ড বিক্রি করলেন পেনশন ফান্ড, বিমা কোম্পানি ও ধনী ব্যক্তিদের কাছে। সরকার দ্রুত টাকা পেল, রথচাইল্ড লাভের মার্জিন নিলেন, আর বিনিয়োগকারীরা পেল লেনদেনযোগ্য সম্পদ।
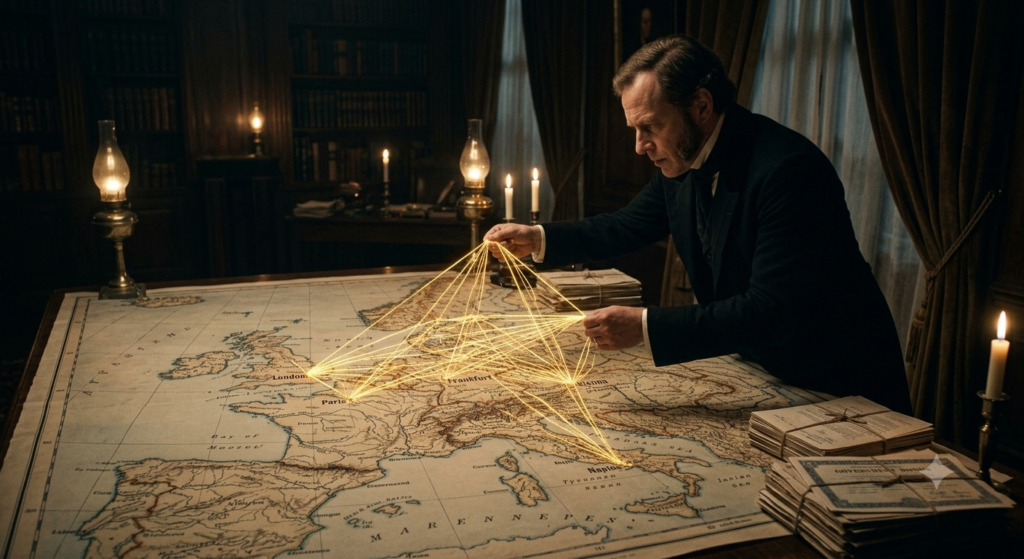
কিন্তু এখানেই বিষয়টা আরও গাঢ় হয়
রথচাইল্ড শুধু সরকারের অর্থায়নই করলেন না — তিনি নিজেকে এমন জায়গায় দাঁড় করালেন যেন সরকারের তাঁকে ব্যবহার করা ছাড়া কোনো উপায় না থাকে।
১৮১৫ সালে ওয়াটারলুর যুদ্ধের সময়, নাথান রথচাইল্ড — তাঁর দ্রুত কুরিয়ার নেটওয়ার্কের কারণে — লন্ডনে অন্যের আগে বিজয়ের খবর পেয়েছিলেন এবং সেই সুবাদে বন্ড বাজারে লাভজনক লেনদেন করেছিলেন। এটাই প্রতিষ্ঠা করল রথচাইল্ড মডেল: তথ্য নিয়ন্ত্রণ করো, ইস্যু নিয়ন্ত্রণ করো, বাজার নিয়ন্ত্রণ করো।
⚠️ ফ্যাক্ট-চেক নোট: জনপ্রিয় কিংবদন্তি দাবি করে রথচাইল্ড আগে ব্রিটিশ বন্ড বিক্রি করে মিথ্যা “পরাজয়ের” গুজব ছড়িয়ে বাজার ধস ইঞ্জিনিয়ার করেছিলেন, তারপর সস্তায় কিনে লাখ লাখ পাউন্ড বানিয়েছিলেন। কিন্তু রথচাইল্ড আর্কাইভ ও ইতিহাসবিদদের গবেষণায় (ব্রায়ান ক্যাথকার্ট, The Independent, ২০১৫) এটি খণ্ডিত হয়েছে। নাথান আগেভাগে খবর পেয়ে লেনদেন করেছিলেন বটে, কিন্তু কোনো বাজার ধস ইঞ্জিনিয়ার করেননি; সমসাময়িক শেয়ারবাজারের হিসাব অনুযায়ী সেদিন দাম ধসেও পড়েনি। এই গল্পের প্রকৃত উৎস সম্পর্কে নিচের পাদটীকা দেখুন। ⬇️
📜 পাদটীকা: “ওয়াটারলু বাজার কারসাজি” গল্পটির প্রকৃত উৎস
“রথচাইল্ড ওয়াটারলুর খবর আগেভাগে পেয়ে শেয়ারবাজারে কারসাজি করে বিশাল লাভ করেছিলেন” — এই গল্পটি প্রথম প্রকাশিত হয় ১৮৪৬ সালে প্যারিসে, একটি ৩৬ পৃষ্ঠার ফরাসি পুস্তিকায়, যার শিরোনাম:
Histoire édifiante et curieuse de Rothschild Ier, roi des Juifs (রথচাইল্ড প্রথম — ইহুদিদের রাজা — এর শিক্ষণীয় ও কৌতূহলোদ্দীপক ইতিহাস)
লেখক নিজের নাম গোপন করে স্বাক্ষর করেছিলেন “Satan” (শয়তান) ছদ্মনামে। প্রকৃত লেখক ছিলেন ফরাসি সাংবাদিক ও পুস্তিকা-লেখক জর্জ ম্যাথিউ-দাইর্নভেল (Georges Mathieu-Dairnvaell, ১৮১৮–১৮৫৪)। পুস্তিকাটিতে দাবি করা হয়েছিল — নাথান রথচাইল্ড যুদ্ধক্ষেত্রে উপস্থিত ছিলেন, ঝড়ের মধ্যে চ্যানেল পার হয়ে লন্ডনে পৌঁছান, সরকারি খবরের ২৪ ঘণ্টা আগে বিজয়ের সংবাদ জেনে “এক লাফে ২ কোটি ফ্রাঁ” মুনাফা করেন।
কিন্তু গল্পটি মিথ্যা: নাথান ওয়াটারলুতে ছিলেন না, ওই সময় চ্যানেলে কোনো ঝড়ের রেকর্ড নেই, আর পুস্তিকা প্রকাশের এক দশক আগেই (১৮৩৬) তিনি মারা গিয়েছিলেন — ফলে নিজেকে রক্ষা করার কোনো সুযোগও তাঁর ছিল না। এই পুস্তিকাটি ছিল ইহুদি-বিদ্বেষী ও পুঁজিবাদ-বিরোধী উদ্দেশ্যে লেখা, যার লক্ষ্য ছিল ধনী ইহুদি ব্যাংকারদের — বিশেষ করে জেমস দে রথচাইল্ডকে — জনরোষের সামনে তুলে ধরা। এর মাত্র একটিই সংস্করণ ১৮৪৬ সালে ৬০,০০০-এরও বেশি কপি বিক্রি হয়েছিল এবং তা ইউরোপজুড়ে বহু ভাষায় অনূদিত হয়েছিল; পরে ১৮৮৭ সালে জন রিভসের The Rothschilds: the Financial Rulers of Nations বই এবং আরও নানা জনপ্রিয় রচনায় গল্পটি সাজিয়ে-গুছিয়ে ছড়িয়ে দেওয়া হয়।
মূল পুস্তিকার ডিজিটাল কপি (মূল উৎস):
খণ্ডনকারী গবেষণা (ডিবাংকিং):
- Rothschild Archive — Brian Cathcart, Nathan Rothschild and the Battle of Waterloo
- Brian Cathcart, The Rothschild Libel, The Independent, ৩ মে ২০১৫
- Britannica — Where Do Antisemitic Conspiracy Theories About the Rothschild Family Come From?
১৮২০ সালের মধ্যে রথচাইল্ডরা ইউরোপীয় সার্বভৌম ঋণে আধিপত্য বিস্তার করলেন। কোনো সরকার ধার নিতে চাইলে যেতে হতো রথচাইল্ডদের কাছেই — কারণ বিনিয়োগকারীদের নেটওয়ার্ক, ডিস্ট্রিবিউশন, আর শর্ত — সবই ছিল তাঁদের হাতে।
ঋণের ফাঁদের জন্য এটা কেন গুরুত্বপূর্ণ
রথচাইল্ডের আগে সরকার তাত্ত্বিকভাবে ঋণ দিতে অস্বীকার করতে পারত। রাজা খেলাপি হলে পাওনাদাররা টাকা হারাতেন, আর ব্যবস্থা রিসেট হতো। কিন্তু রথচাইল্ড সার্বভৌম ঋণকে সীমান্তের ওপারে লেনদেনযোগ্য করে তুললেন।
একটি ব্রিটিশ বন্ডের মালিক হয়তো একজন ফরাসি বিনিয়োগকারী, যিনি সেটা বিক্রি করেছেন একটি জার্মান ব্যাংকের কাছে, যারা সেটাকে জামানত হিসেবে ব্যবহার করে ঋণ দিয়েছে এক অস্ট্রিয়ান অভিজাতকে। মালিকানার জাল এতটাই জটিল হয়ে গেল যে খেলাপি হওয়া মানে শুধু একজন পাওনাদারকে না মানা নয় — একটা গোটা আন্তর্জাতিক আর্থিক নেটওয়ার্ক ভেঙে ফেলা। এটাই রথচাইল্ডের উদ্ভাবন: ঋণকে এত আন্তঃসংযুক্ত করে দাও যে খেলাপি হওয়া অসম্ভব হয়ে পড়ে — সরকার দায়িত্বশীল বলে নয়, বরং খেলাপি মানেই সিস্টেমিক ধস।
সরকাররা আটকা পড়ে গেলেন। তাঁদের সুদ দিতেই হবে — আর পুরোনো ঋণের সুদ শোধ করতে নতুন ঋণ নিতেই হবে। ঋণের ফাঁদ আর শুধু স্থায়ী নয়, অনিবার্য হয়ে উঠল।
রথচাইল্ড পরিবারের সম্পদ চূড়ায় পৌঁছাল ১৮০০-এর মাঝামাঝি। তাঁরা ছিলেন বিশ্বের সবচেয়ে ধনী পরিবার — যেকোনো রাজার চেয়ে ধনী। আর সেই সম্পদ এসেছিল একটাই উৎস থেকে: সার্বভৌম ঋণের সুদ। তাঁরা কিছু উৎপাদন করেননি, কিছু নির্মাণ করেননি। তাঁরা সরকারকে টাকা ধার দিয়েছেন আর চিরকাল সুদ আদায় করেছেন। প্যাটারসন ১৬৯৪ সালে যে ব্যবস্থা বানিয়েছিলেন, রথচাইল্ড ১৮১৫ সালে সেটাকে শিল্পায়িত করলেন — আর ইউরোপের প্রতিটি সরকার তাতে বন্দি হলো।
স্থপতি ৩: জে.পি. মরগান — যিনি ঋণকে অসীম করলেন (১৯১৩)
১৯০০ সাল নাগাদ আমেরিকা অর্থনৈতিক মহাশক্তিতে পরিণত হচ্ছিল। কিন্তু তার আর্থিক ব্যবস্থা ছিল তখনো আদিম। ব্যাংকগুলো স্বাধীনভাবে চলত, অর্থ সরবরাহ স্বর্ণের সাথে বাঁধা ছিল, আর ঋণ ব্যবস্থাপনার কোনো কেন্দ্রীয় কাঠামো ছিল না। জে.পি. মরগান সেটা ঠিক করলেন — জনকল্যাণের জন্য নয়, নিজের ব্যাংকিং সাম্রাজ্য রক্ষার জন্য।
১৯০৭ সালে এলো এক আর্থিক আতঙ্ক। শেয়ারের দাম ধসে পড়ল, ব্যাংকগুলো ব্যর্থ হলো, আর অর্থনীতি স্থবির হয়ে গেল। জে.পি. মরগান নিজের হাতে একটি বেইলআউট সংগঠিত করলেন। তিনি নিউ ইয়র্কের প্রধান ব্যাংকারদের তাঁর লাইব্রেরিতে জড়ো করলেন, দরজা বন্ধ করে দিলেন, আর তাঁদের নিজেদের টাকা ব্যর্থ ব্যাংকগুলোকে বাঁচাতে বাধ্য করলেন। কাজ হলো — আতঙ্ক থেমে গেল। আর মরগান হয়ে উঠলেন আমেরিকার কার্যত কেন্দ্রীয় ব্যাংকার।
কিন্তু তখন তাঁর বয়স সত্তর। তিনি জানতেন আর একবার পারবেন না। তাই মরগান ও তাঁর সহযোগীরা — আমেরিকার সবচেয়ে ক্ষমতাধর ব্যাংকাররা — নকশা করলেন এক স্থায়ী সমাধান। তাঁদের দরকার ছিল একটি কেন্দ্রীয় ব্যাংক।
কিন্তু আমেরিকানরা কেন্দ্রীয় ব্যাংক ঘৃণা করত। ফার্স্ট ও সেকেন্ড ব্যাংক অব দ্য ইউনাইটেড স্টেটস জনরোষে বন্ধ হয়ে গিয়েছিল। তাই মরগানের দল ছদ্মবেশ ধারণ করল।
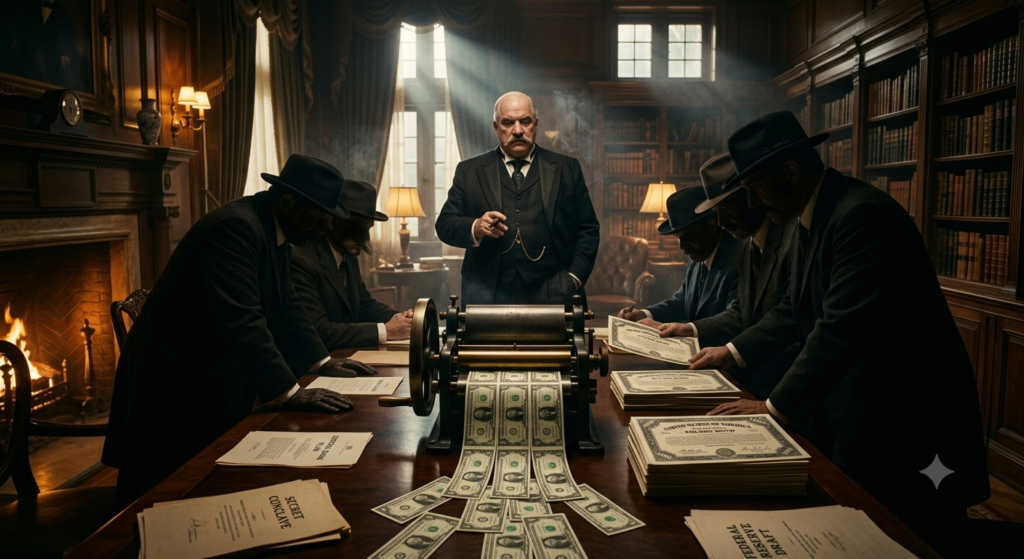
জেকিল আইল্যান্ডের গোপন বৈঠক
১৯১০ সালে মরগানের সহযোগীরা — যাদের মধ্যে সিনেটর নেলসন অলড্রিচ ও বড় ব্যাংকগুলোর প্রতিনিধিরা ছিলেন — জর্জিয়ার জেকিল আইল্যান্ডে এক গোপন বৈঠক করলেন। নয় দিন ধরে তাঁরা নকশা করলেন সেই কাঠামো, যা পরে ফেডারেল রিজার্ভ সিস্টেম নামে পরিচিত হবে। বৈঠক গোপন রাখা হয়েছিল, কারণ তাঁরা জানতেন — জনগণ যদি জানতে পারে ব্যাংকাররা দেশের মুদ্রাব্যবস্থা নকশা করছে, তাহলে দাঙ্গা লেগে যাবে।
পরিকল্পনাটি ছিল অসাধারণ রাজনৈতিক কারসাজি:
- ফেডারেল রিজার্ভের নাম হবে না “কেন্দ্রীয় ব্যাংক” — হবে “ফেডারেল রিজার্ভ সিস্টেম”।
- এটি এক প্রতিষ্ঠান নয় — হবে বারোটি আঞ্চলিক ব্যাংক।
- এটি ওয়াল স্ট্রিটের নিয়ন্ত্রণে নয় — তদারকি করবে রাষ্ট্রপতি-নিযুক্ত বোর্ড অব গভর্নরস।
বাইরে থেকে দেখতে বিকেন্দ্রীকৃত, গণতান্ত্রিক, সরকারি।
কিন্তু কাঠামোটি নিশ্চিত করল ব্যাংকারদের নিয়ন্ত্রণ। আঞ্চলিক ফেডারেল রিজার্ভ ব্যাংকগুলোর মালিকানা ছিল সদস্য ব্যাংকগুলোর হাতে (বেসরকারি)। সেই ব্যাংকগুলো নির্বাচন করত আঞ্চলিক ফেডের বোর্ড। আর আঞ্চলিক ফেডগুলো নির্বাচন করত ফেডারেল রিজার্ভ বোর্ড। সরকার কিছু সদস্য নিয়োগ করত, কিন্তু নিয়ন্ত্রণ ছিল ব্যাংকারদের হাতে। আর সবচেয়ে গুরুত্বপূর্ণ ক্ষমতা — টাকা সৃষ্টি করে সরকারি বন্ড কেনার ক্ষমতা — দেওয়া হলো ফেডারেল রিজার্ভ ব্যাংক অব নিউ ইয়র্ককে, যা নিয়ন্ত্রণ করত ওয়াল স্ট্রিটের সবচেয়ে বড় ব্যাংকগুলো। অর্থাৎ মরগানের ব্যাংকগুলো।
ফেডারেল রিজার্ভ অ্যাক্ট ১৯১৩ সালের ডিসেম্বরে কংগ্রেসে পাস হলো — মূলত কারণ অধিকাংশ প্রতিনিধিই বুঝতে পারেননি তাঁরা কীসের পক্ষে ভোট দিচ্ছেন। আর সঙ্গে সঙ্গে ঋণের ফাঁদ আরও প্রসারিত হলো।
কেন এটা গুরুত্বপূর্ণ
ফেডারেল রিজার্ভের আগে সরকারের ঋণের পরিমাণের একটা সীমা ছিল — ব্যাংকগুলোর কাছে ধার দেওয়ার মতো নির্দিষ্ট পরিমাণ টাকাই থাকত। কিন্তু ফেডারেল রিজার্ভ সরকারি বন্ড কিনে নতুন টাকা সৃষ্টি করতে পারত। সরকার একটি বন্ড ইস্যু করে, ফেড সেটা নতুন সৃষ্টি করা টাকা দিয়ে কেনে, সরকার সেই টাকা খরচ করে। আর ঋণটা চলে যায় ফেডের ব্যালান্স শিটে — যার পেছনে কোনো সমর্থন নেই, শুধু এই প্রতিশ্রুতি যে করদাতারা চিরকাল এর সুদ দিয়ে যাবে।
এই মেকানিজমটাই অসীম ঋণ সম্ভব করে তোলে। ফেডারেল রিজার্ভ নিশ্চিত করে সরকারি বন্ডের জন্য সবসময় একজন ক্রেতা থাকবে — সবসময় চাহিদা থাকবে। তাই সরকারকে কখনো ঋণ নেওয়া বন্ধ করতে হয় না। সে চিরকাল ঋণ রোলওভার করতে পারে, কারণ ফেড সবসময় কিনবে। আর সুদের অর্থ বইতে থাকে করদাতাদের থেকে সেই ব্যাংকগুলোর দিকে, যারা ফেডারেল রিজার্ভ সিস্টেমের মালিক।
মরগান মারা গেলেন ১৯১৩ সালে — যে বছর ফেডারেল রিজার্ভ তৈরি হলো। কিন্তু তাঁর উত্তরাধিকার হলো সেই কাঠামো, যা আজকের ৩৮ ট্রিলিয়ন ডলারের মার্কিন ঋণ সম্ভব করেছে। ফেডারেল রিজার্ভ না থাকলে সরকার এই মাত্রায় ঋণ নিতে পারত না — বাজার সেটা টিকিয়ে রাখত না। কিন্তু ফেডের মতো একজন নিশ্চিত ক্রেতা থাকলে কোনো সীমাই নেই। ঋণের ফাঁদ হয়ে গেল অসীম।
স্থপতি ৪: পল ভলকার — যিনি ঋণকে অনিবার্য করলেন (১৯৮২)
১৯৭০-এর দশকে প্যাটারসন, রথচাইল্ড ও মরগানের বানানো ঋণফাঁদ বৈশ্বিকভাবে কাজ করছিল। প্রতিটি উন্নত দেশ ধার নিচ্ছিল, ঋণ রোলওভার করছিল, সুদ দিচ্ছিল। কিন্তু উন্নয়নশীল দেশগুলো ছিল আলাদা — তারা ধার নিয়েছিল অবকাঠামোর জন্য, আর অনেকেই কিস্তি চালিয়ে যেতে পারছিল না। ঋণফাঁদ তার সীমায় পৌঁছে যাচ্ছিল। যতক্ষণ না পল ভলকার এটাকে স্থায়ী করে দিলেন।
ভলকার ছিলেন ১৯৭৯ থেকে ১৯৮৭ পর্যন্ত ফেডারেল রিজার্ভের চেয়ারম্যান। তাঁর সামনে এক সমস্যা: মুদ্রাস্ফীতি ১০ শতাংশের ওপরে। মার্কিন বিশ্বাসযোগ্যতা ক্ষয় হচ্ছে, বিদেশি সরকার ডলারের ওপর আস্থা হারাচ্ছে। তাঁর দরকার ছিল মুদ্রাস্ফীতি থামানো — যদি সেটার জন্য মন্দা আনতেও হয়।
তাই ১৯৭৯ সালে ভলকার নাটকীয়ভাবে সুদের হার বাড়ালেন। ফেডারেল ফান্ড রেট গেল ১১ শতাংশ থেকে ২০ শতাংশে — আমেরিকার ইতিহাসে সর্বোচ্চ। এতে মুদ্রাস্ফীতি থেমে গেল।
কিন্তু এর আরেকটি প্রভাব ছিল। ১৯৭০-এর দশকে উন্নয়নশীল দেশগুলো যখন সুদের হার কম ছিল, তখন কোটি কোটি ডলার ধার নিয়েছিল। এখন সেই ঋণের কিস্তি বাকি, আর সুদের হার তিন গুণ হয়ে গেছে। মেক্সিকোর ঋণ ৮০ বিলিয়ন, ব্রাজিলের ৬০ বিলিয়ন, আর্জেন্টিনার ৪০ বিলিয়ন ডলার — আর তারা শোধ করতে পারছে না। শুধু সুদের পরিমাণই তাদের রপ্তানি আয়কে ছাড়িয়ে গেছে।
১৯৮২ সালের আগস্টে মেক্সিকো ঘোষণা করল সে কিস্তি দিতে পারবে না — খেলাপি। এর ফলে বৈশ্বিক আর্থিক ধস নামা উচিত ছিল। বেশিরভাগ টাকা ধার দিয়েছিল আমেরিকান ব্যাংকগুলো। মেক্সিকো খেলাপি হলে সিটিব্যাংক, ব্যাংক অব আমেরিকা, চেজ ম্যানহাটন — সবাই বিশাল ক্ষতি নেবে, কেউ কেউ ভেঙেও পড়তে পারে। গোটা ব্যাংকিং ব্যবস্থাই ঝুঁকিতে ছিল।
ভলকার চাইলে সেটা ঘটতে দিতে পারতেন — ব্যাংকগুলোকে ক্ষতি নিতে দিতেন, বাজার পরিষ্কার হতে দিতেন। কিন্তু দেননি। বরং তিনি আন্তর্জাতিক মুদ্রা তহবিল (IMF)-এর মাধ্যমে একটি বেইলআউট সাজালেন। আইএমএফ মেক্সিকো, ব্রাজিল, আর্জেন্টিনা ও অন্যান্যদের যথেষ্ট টাকা ধার দেবে, যেন তারা আমেরিকান ব্যাংকগুলোকে সুদ দিতে পারে।
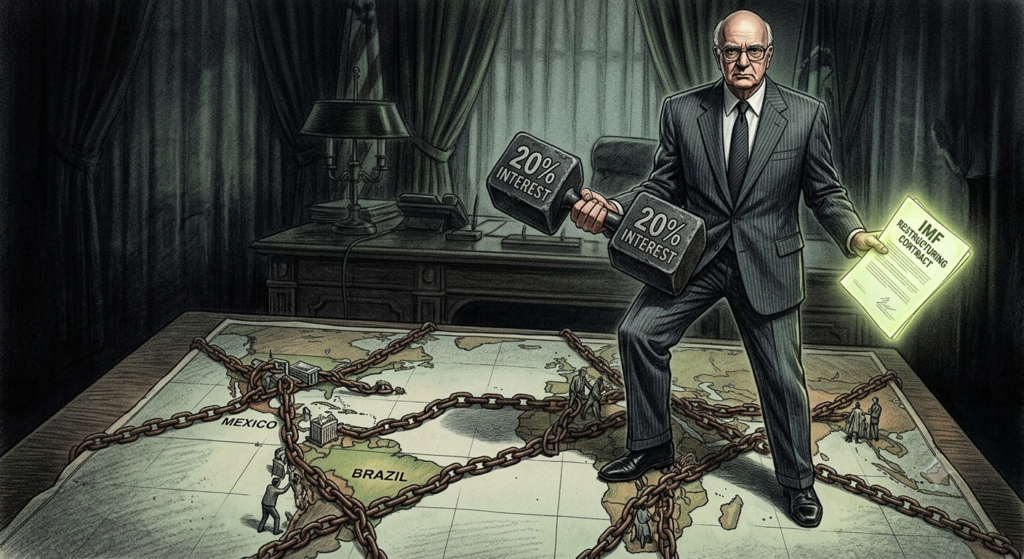
এই ঋণের নাম দেওয়া হলো “স্ট্রাকচারাল অ্যাডজাস্টমেন্ট লোন” — আর তার সাথে এলো শর্ত। শর্তগুলো ছিল নির্মম:
- সরকারকে খরচ কমাতে হবে
- রাষ্ট্রীয় সম্পদ বেসরকারিকরণ করতে হবে
- বিদেশি বিনিয়োগের জন্য বাজার খুলে দিতে হবে
- মুদ্রার অবমূল্যায়ন করতে হবে
মূলত: সুদ দিতে থাকার টাকার বিনিময়ে নিজেদের অর্থনৈতিক সার্বভৌমত্ব ভেঙে ফেলা। আর এখানেই মূল কথা — আইএমএফের ঋণ ঋণ কমায়নি। শুধু রোলওভার করল — ম্যানেজেবল বানাল, কিন্তু স্থায়ী।
ভলকারের উদ্ভাবন
যখন ঋণ অশোধ্য হয়ে যায়, তখন মাফ কোরো না — পুনর্গঠন করো। সুদের অর্থ বইতে থাকার জন্য যথেষ্ট টাকা ধার দাও, আর তার বিনিময়ে রাজনৈতিক ও অর্থনৈতিক ছাড় আদায় করো। ঋণফাঁদ হয়ে উঠল নিয়ন্ত্রণের হাতিয়ার। যে দেশ শোধ করতে পারে না, তারা বাধ্য হলো নিজেদের অর্থনীতি খুলে দিতে, সম্পদ বিক্রি করতে, আর ঋণে থাকার “সুবিধার” বিনিময়ে বিদেশি অর্থনৈতিক নীতির কাছে নতি স্বীকার করতে।
এই প্যাটার্ন চল্লিশ বছর ধরে চলছে। ২০১০ সালে গ্রিস, ২০০১ সালে আর্জেন্টিনা, ২০২২ সালে শ্রীলঙ্কা — প্রতিবার একই কাঠামো। আইএমএফ ঋণ সুদ দিতে থাকার জন্য, কৃচ্ছ্রতা চাপিয়ে দেওয়া হয়, সার্বভৌমত্ব বিসর্জন হয়। আর ঋণ কখনো মুছে যায় না — শুধু পুনর্গঠিত হয়। চিরস্থায়ী করা হয়।
ভলকার ২০১৯ সালে মারা যান। কিন্তু তাঁর উত্তরাধিকার সেই মেকানিজম, যা নিশ্চিত করে ঋণফাঁদ বৈশ্বিক ও অনিবার্য। দেশ শোধ করতে না পারলেও তাদের খেলাপি হতে দেওয়া হয় না — তাদের স্থায়ী ঋণগ্রস্ততায় রিফাইন্যান্স করা হয়। আর সুদ বইতে থাকে পাওনাদারদের দিকে — সেই একই ব্যাংক, একই প্রতিষ্ঠান, একই ব্যবস্থা যা প্যাটারসন ১৬৯৪ সালে বানিয়েছিলেন।
চার স্থপতি কীভাবে “অসীম ঋণ, অনিবার্য ফাঁদ” বানালেন
এখন দেখি এই চার স্থপতি কীভাবে এমন এক ব্যবস্থা বানালেন, যেখানে ঋণ অসীম আর পলায়ন অসম্ভব:
- প্যাটারসনের মডেল দিয়ে শুরু: সরকার ধার নেয়, চিরকাল সুদ দেয়, মূল কখনো শোধ করে না।
- রথচাইল্ডের উদ্ভাবন যোগ করো: ঋণকে বৈশ্বিকভাবে লেনদেনযোগ্য করো, যেন সেটা একজন পাওনাদার নয়, বরং এক জাল। খেলাপি মানেই ব্যবস্থার ধস।
- মরগানের মেকানিজম যোগ করো: কেন্দ্রীয় ব্যাংক সরকারি বন্ড কিনতে টাকা সৃষ্টি করে — অসীম চাহিদা। সরকার সবসময় আরও ধার নিতে পারে।
- ভলকারের ফাঁদ যোগ করো: দেশ শোধ করতে না পারলে পুনর্গঠন করো। মাফ কোরো না। সুদ বইতে দাও।
ফলাফল হলো আজকের অবস্থা — ৩১৫ ট্রিলিয়ন ডলারের বৈশ্বিক ঋণ। সরকারি ঋণ, করপোরেট ঋণ, পারিবারিক ঋণ। এর কোনোটাই কখনো শোধ হবে না। সবগুলোই সুদ দেয়। আর সবগুলোই আর্থিক ব্যবস্থার মাধ্যমে সংযুক্ত, তাই কোথাও খেলাপি মানেই সর্বত্র ধসের হুমকি।
নির্দিষ্ট মেকানিজমটা কী?
যুক্তরাষ্ট্র সরকার ৩৮ ট্রিলিয়ন ডলার ঋণ ইস্যু করেছে। এর মালিক কে?
- প্রায় ২০ ট্রিলিয়ন মালিকানা আছে আমেরিকান জনসাধারণের — পেনশন ফান্ড, মিউচুয়াল ফান্ড, বিমা কোম্পানি, ব্যাংক ও ফেডারেল রিজার্ভ। এই প্রতিষ্ঠানগুলো ট্রেজারি বন্ড কেনে কারণ সেগুলো “নিরাপদ সম্পদ” হিসেবে গণ্য। কিন্তু সেই বন্ডগুলো সুদ দেয় — এখন বছরে প্রায় ১ ট্রিলিয়ন ডলার। সেই সুদ আসে কর থেকে। তাই করদাতারা টাকা পাঠায় সরকারকে, সরকার পাঠায় বন্ডহোল্ডারদের কাছে।বন্ডহোল্ডাররা মূলত ধনীদের মালিকানাধীন প্রতিষ্ঠান। এটা এক স্থানান্তর — শ্রমিক থেকে পুঁজির দিকে। প্রতি বছর। চিরকাল।
- বাকি ১৮ ট্রিলিয়ন সরকারের কাছে নিজেরই ঋণ — সোশ্যাল সিকিউরিটি ট্রাস্ট ফান্ড, মেডিকেয়ার ট্রাস্ট ফান্ড। সরকার এই প্রোগ্রামগুলো থেকে ধার নিয়ে টাকা খরচ করেছে, এখন নিজের কাছেই ঋণী। কিন্তু শেষ পর্যন্ত করদাতারাই ঋণী — কারণ সোশ্যাল সিকিউরিটির সেই বন্ড ভাঙাতে হলে সরকারকে কর বাড়াতে হবে বা আরও ধার নিতে হবে। এটা এক ঠকানোর খেলা। কিন্তু সুদ বইতেই থাকে।
এখন এটাকে বৈশ্বিকভাবে বড় করুন। জাপানের ঋণ ৯ ট্রিলিয়ন — বেশিরভাগ জাপানি প্রতিষ্ঠান ও ব্যাংক অব জাপানের কাছে। ইউরোপের ১৪ ট্রিলিয়ন — বেশিরভাগ ইউরোপীয় ব্যাংক ও ইসিবির কাছে। চীনের উল্লেখযোগ্য অভ্যন্তরীণ ঋণ রাষ্ট্রীয় ব্যাংকগুলোর হাতে। প্রতিটি দেশ একই ব্যবস্থা চালাচ্ছে। আর তারা সবাই আন্তঃসংযুক্ত — জাপান মার্কিন ট্রেজারি ধরে আছে, যুক্তরাষ্ট্র আইএমএফের মাধ্যমে ইউরোপীয় বন্ড ধরে আছে, ইউরোপ ওয়ার্ল্ড ব্যাংকের মাধ্যমে উন্নয়নশীল দেশের ঋণ ধরে আছে। এটা চক্রাকার। সবাই সবার কাছে ঋণী। আর সুদ বইতে থাকে ওপরের দিকে — সেই প্রতিষ্ঠানগুলোর দিকে যারা ঋণ পরিচালনা করে।
কেন এটা কখনো শেষ হতে পারে না
যুক্তরাষ্ট্র যদি তার ৩৮ ট্রিলিয়ন ঋণ শোধ করে দিত, তাহলে অর্থ সরবরাহ ধসে পড়ত। কারণ ডলার তৈরি হয় তখনই, যখন সরকার ধার নেয়। ঋণ শোধ করলে সেই ডলারগুলো বিলীন হয়ে যেত — ডিফ্লেশন, মন্দা, অর্থনৈতিক ধস। তাই সরকার কখনো শোধ করতে পারে না। তাকে ধার নিতেই হবে, রোলওভার করতেই হবে, আর সুদ দিতেই হবে।
বৈশ্বিকভাবে একই সত্য। প্রতিটি সরকার ঋণ শোধ করলে বিশ্বের অর্থ সরবরাহ দুই-তৃতীয়াংশ সঙ্কুচিত হয়ে যেত। বাণিজ্য চালানোর মতো যথেষ্ট টাকা থাকত না — ব্যবস্থা স্তব্ধ হয়ে যেত।
তাই ঋণ মুছে ফেলা যায় না। এটা কাঠামোগত। প্রয়োজনীয়। নকশা করা।
আর কে লাভবান হয়?
যে প্রতিষ্ঠানগুলো ঋণ ধরে রেখেছে — ব্ল্যাকরক, ভ্যানগার্ড, স্টেট স্ট্রিট, ফিডেলিটি। এই অ্যাসেট ম্যানেজাররা দশ-দশ ট্রিলিয়ন ডলার নিয়ন্ত্রণ করে। তারা অন্যদের টাকা দিয়ে সরকারি বন্ড কেনে — পেনশন ফান্ড, রিটায়ারমেন্ট অ্যাকাউন্ট, বিমা প্রিমিয়াম। আর সুদ সংগ্রহ করে — শুধু মার্কিন ঋণ থেকেই বছরে প্রায় ১ ট্রিলিয়ন ডলার, সাথে জাপান, ইউরোপ, সব জায়গা থেকে।
সেই বছরে ১ ট্রিলিয়ন ডলারের সুদ করদাতাদের থেকে বন্ডহোল্ডারদের কাছে বইছে। এটা ইতিহাসের সবচেয়ে বড় সম্পদ স্থানান্তর — ধারাবাহিক, কাঠামোগত, আর বেশিরভাগ মানুষের চোখের অগোচরে। কারণ একে “কর” বলা হয় না — বলা হয় “ঋণ পরিশোধ সেবা” (ডেট সার্ভিস)। কিন্তু মেকানিজম একই। শ্রমিকরা দেয়, প্রতিষ্ঠানগুলো নেয়। আর ঋণ কখনো কমে না।
শেষ সত্য
চার স্থপতি একসাথে ষড়যন্ত্র করেননি — তাঁরা ভিন্ন শতাব্দীতে বেঁচে ছিলেন। কিন্তু প্রত্যেকে একেকটি সমস্যা এমনভাবে সমাধান করেছেন, যা ব্যাংকারদের লাভ এনেছে। আর প্রতিটি সমাধান আগেরটির ওপর দাঁড়িয়ে আছে:
- প্যাটারসন ঋণকে চিরস্থায়ী করলেন ১৬৯৪ সালে।
- রথচাইল্ড সেটাকে বৈশ্বিক করলেন ১৮১৫ সালে।
- মরগান সেটাকে অসীম করলেন ১৯১৩ সালে।
- ভলকার সেটাকে অনিবার্য করলেন ১৯৮২ সালে।
তাঁরা মিলে এমন এক ব্যবস্থা বানালেন, যেখানে সরকার চিরকাল ধার নেয় আর অনন্তকাল সুদ দেয়। আর যারা বন্ড নিয়ন্ত্রণ করে, ঋণ পরিচালনা করে, সুদ সংগ্রহ করে — তারাই চূড়ান্ত সুবিধাভোগী। সরকার নয়, করদাতা নয় — আর্থিক প্রতিষ্ঠানগুলো।
আর এখানেই চূড়ান্ত সত্য। ৩৮ ট্রিলিয়ন ডলার তাদের জন্য কোনো সংকট নয় — এটা একটা ব্যবসায়িক মডেল। প্রতিটি ডলার ঋণ কারও ব্যালান্স শিটে একটি সম্পদ। সেটা সুদ আনে। আরও ধার নেওয়ার জামানত হিসেবে কাজ করে। আর যতদিন আস্থা টিকে থাকবে — যতদিন মানুষ বিশ্বাস করবে যে সরকার মূল শোধ না করলেও সুদ দেবে — ততদিন ব্যবস্থা চলবে। ঋণফাঁদ সম্পূর্ণ। পলায়ন সম্ভব নয় — গোটা আর্থিক ব্যবস্থা না ভাঙলে নয়।
চার স্থপতি, তিন শতাব্দী, এক ব্যবস্থা — আর গোটা পৃথিবী এখন তার ভেতরে বন্দি।
যদি এই লেখা সরকারি ঋণকে দেখার আপনার দৃষ্টিভঙ্গি বদলে দিয়ে থাকে — যদি আপনি শেষমেশ বুঝে থাকেন যে ৩৮ ট্রিলিয়ন ডলার কোনো দুর্ঘটনা বা ভুল নয়, বরং একটি ব্যবস্থা ঠিক যেভাবে নকশা করা হয়েছে সেভাবেই কাজ করছে — তাহলে আপনি বুঝতে শুরু করেছেন যে ক্ষমতা আসলে কীভাবে কাজ করে।
প্রায়শই জিজ্ঞাসিত প্রশ্ন (FAQ)
প্রশ্ন: বিশ্বের মোট ঋণ আসলে কত? পৃথিবীর মোট ঋণ প্রায় ৩১৫ ট্রিলিয়ন ডলার, যা বৈশ্বিক অর্থনীতির (জিডিপি) প্রায় তিন গুণ। এর মধ্যে আছে সরকারি, করপোরেট ও পারিবারিক ঋণ।
প্রশ্ন: সবাই ঋণী হলে, এই টাকার মালিক কে? উত্তরটি হলো — বিশ্ব কার্যত নিজেই নিজের কাছে ঋণী। ঋণের মালিকানা আর্থিক প্রতিষ্ঠান, পেনশন ফান্ড, কেন্দ্রীয় ব্যাংক ও বিনিয়োগকারীদের মধ্যে ছড়িয়ে আছে, যারা একে অপরের সাথে গভীরভাবে আন্তঃসংযুক্ত।
প্রশ্ন: ব্যাংক অব ইংল্যান্ড কেন তৈরি হয়েছিল? ১৬৯৪ সালে উইলিয়াম প্যাটারসনের পরিকল্পনায় এটি তৈরি হয় যুদ্ধের অর্থায়নে — এমন এক ঋণের ব্যবস্থা করতে, যার মূল কখনো শোধ হয় না, শুধু চিরকাল সুদ দেওয়া হয়। এটাই ছিল জাতীয় ঋণকে “স্থায়ী” করার প্রথম উদাহরণ।
প্রশ্ন: ফেডারেল রিজার্ভ কীভাবে ঋণ “অসীম” করে? ফেডারেল রিজার্ভ নতুন টাকা সৃষ্টি করে সরকারি বন্ড কেনে। ফলে সরকারি বন্ডের জন্য সবসময় একজন ক্রেতা থাকে, আর সরকার সীমাহীনভাবে ঋণ রোলওভার করতে পারে।
প্রশ্ন: কেন দেশগুলো ঋণ শোধ করতে পারে না? ঋণ শোধ করলে অর্থ সরবরাহ ধসে পড়বে — কারণ আধুনিক মুদ্রা মূলত ঋণ থেকে তৈরি হয়। তাই ঋণ কাঠামোগতভাবে “শোধযোগ্য নয়”, শুধু চিরকাল রোলওভার ও পুনর্গঠনযোগ্য।
প্রশ্ন: এই ব্যবস্থা থেকে কে লাভবান হয়? যে আর্থিক প্রতিষ্ঠানগুলো ঋণ ধরে রাখে এবং সুদ সংগ্রহ করে — যেমন ব্ল্যাকরক, ভ্যানগার্ড, স্টেট স্ট্রিট ও বড় ব্যাংকগুলো — তারাই সবচেয়ে বড় সুবিধাভোগী।
প্রশ্ন: লেখাটি কি কোনো ষড়যন্ত্র তত্ত্ব? না। লেখাটি লিপিবদ্ধ ঐতিহাসিক ঘটনা ও সরকারি নথিতে থাকা কাঠামো নিয়ে আলোচনা করে — ১৬৯৪ সালের ব্যাংক অব ইংল্যান্ডের সনদ, ১৯১৩ সালের ফেডারেল রিজার্ভ অ্যাক্ট, এবং আইএমএফের স্ট্রাকচারাল অ্যাডজাস্টমেন্ট প্রোগ্রাম সবই প্রকাশ্য রেকর্ড।
তথ্যসূত্র ও ফ্যাক্ট-চেক (Sources & Fact-Check)
এই প্রবন্ধের মূল পরিসংখ্যান ও ঐতিহাসিক দাবিগুলো যাচাই করা হয়েছে; নিচে বিশ্বাসযোগ্য প্রাথমিক উৎস দেওয়া হলো:
| দাবি (Claim) | উৎস (Source) |
|---|---|
| বৈশ্বিক মোট ঋণ ~$315T (Q1 2024) | Institute of International Finance — Global Debt Monitor · IMF — Global Debt Database |
| মার্কিন জাতীয় ঋণ ~$38.9T (২০২৬) | U.S. Treasury — Debt to the Penny |
| ব্যাংক অব ইংল্যান্ড ১৬৯৪; £1.2M @ ৮% সুদ | Bank of England — History ও Why was the Bank founded |
| জেকিল আইল্যান্ডের গোপন বৈঠক (নভেম্বর ১৯১০) | Federal Reserve History — The Meeting at Jekyll Island |
| ভলকার যুগে ফেডারেল ফান্ড রেট ~২০% | Federal Reserve History — Recession of 1981–82 · St. Louis Fed |
| মেক্সিকোর ১৯৮২ ঋণ সংকট ($80B) | Federal Reserve History — Latin American Debt Crisis · IMF |
| মার্কিন ঋণের নিট সুদ ~$1T (FY2025) | Congressional Budget Office — cbo.gov |
| রথচাইল্ডের “ওয়াটারলু বাজার কারসাজি” = খণ্ডিত কিংবদন্তি | Rothschild Archive — Nathan Mayer Rothschild and the Waterloo Commission · Brian Cathcart, The Independent (২০১৫) |
সম্পাদকীয় নোট: এই প্রবন্ধের “চার স্থপতি” কাঠামোটি একটি ব্যাখ্যামূলক/বিশ্লেষণধর্মী বর্ণনা — চার ব্যক্তিই বাস্তব ও তাঁদের অবদান নথিভুক্ত, কিন্তু তাঁরা “একসাথে ষড়যন্ত্র করেছেন” এমন কোনো ঐতিহাসিক প্রমাণ নেই। প্রবন্ধটি নিজেই শেষাংশে এই পার্থক্যটি স্পষ্ট করেছে। আর্থিক ব্যবস্থা সম্পর্কে যেকোনো সিদ্ধান্তের আগে পেশাদার পরামর্শ নিন।